
 ปรึกษาฟรี !
รวม 7 สินเชื่อถูกกฎหมาย เช็กอย่างไรก่อนกู้ให้ปลอดภัย อัปเดต 2569
เมื่อมีเหตุจำเป็นต้องใช้เงิน หลายคนอาจเริ่มค้นหาคำว่า “สินเชื่อถูกกฎหมาย” หรือ “เงินด่วนถูกกฎหมาย” แต่การเห็นโฆษณาว่าอนุมัติไว ใช้เอกสารน้อย หรือรับเงินภายในไม่กี่นาที ไม่ได้หมายความว่าผู้ให้บริการรายนั้นได้รับอนุญาตอย่างถูกต้องเสมอไป
ก่อนสมัครจึงต้องตรวจสอบให้ครบทั้งชื่อบริษัท ประเภทใบอนุญาต หน่วยงานกำกับ อัตราดอกเบี้ยและค่าใช้จ่าย รวมถึงลักษณะของสัญญาที่กำลังจะทำ เพราะสินเชื่อส่วนบุคคล บัตรเครดิต สินเชื่อทะเบียนรถ นาโนไฟแนนซ์ พิโกไฟแนนซ์ การจำนำ และการขายฝาก อยู่ภายใต้หลักเกณฑ์ที่แตกต่างกัน
บทความนี้รวบรวมช่องทางทางการเงินที่ควรรู้จัก พร้อมอธิบายข้อดี ข้อควรระวัง และวิธีตรวจสอบผู้ให้บริการ อัปเดตข้อมูล ณ วันที่ 19 กันยายน 2569
สินเชื่อถูกกฎหมาย คืออะไร?
สินเชื่อถูกกฎหมาย คือ การให้กู้ยืมหรือให้วงเงินโดยธนาคาร สถาบันการเงิน หรือผู้ประกอบธุรกิจที่ได้รับอนุญาตหรือขึ้นทะเบียนตามกฎหมายที่เกี่ยวข้อง ผู้ให้บริการต้องเปิดเผยอัตราดอกเบี้ย ค่าธรรมเนียม เงื่อนไขการชำระหนี้ และรายละเอียดสัญญาอย่างชัดเจน
อย่างไรก็ตาม ไม่ใช่ทุกช่องทางที่ทำให้ได้รับเงินจะเรียกว่า “สินเชื่อ” เช่น การจำนำเป็นการส่งมอบทรัพย์เพื่อประกันหนี้ การขายฝากเป็นสัญญาซื้อขายที่กรรมสิทธิ์โอนไปยังผู้ซื้อฝาก พร้อมสิทธิไถ่คืนภายในกำหนด หรือ เงินกู้นอกระบบเป็นการให้กู้ที่ไม่ได้อยู่ภายใต้ผู้ให้บริการหรือระบบกำกับที่เกี่ยวข้อง และอาจเรียกดอกเบี้ยเกินกฎหมาย
ดังนั้น ผู้ใช้บริการต้องตรวจสอบก่อนว่า สิ่งที่กำลังสมัครหรือทำสัญญานั้นเป็นธุรกรรมประเภทใด ไม่ควรพิจารณาจากคำโฆษณาว่า “ได้เงินไว” เพียงอย่างเดียว
ตารางเปรียบเทียบ 7 ทางเลือกด้านการเงิน
เปรียบเทียบผู้ที่เหมาะสม หลักประกัน อัตราหรือค่าใช้จ่าย และความเสี่ยงสำคัญก่อนเลือกช่องทางด้านการเงิน
| ประเภท | เหมาะกับใคร | หลักประกัน | อัตราหรือค่าใช้จ่ายสำคัญ | ความเสี่ยงหลัก |
|---|---|---|---|---|
| 1 สินเชื่อส่วนบุคคล | ผู้มีรายได้ประจำหรือมีหลักฐานรายได้ และต้องการเงินก้อนสำหรับค่าใช้จ่ายส่วนตัว | โดยทั่วไปไม่ต้องใช้ทรัพย์สินเป็นหลักประกัน | ดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกัน ไม่เกิน 25% ต่อปีแบบลดต้นลดดอก | มีภาระค่างวด และการผิดนัดอาจกระทบประวัติเครดิต |
| 2 บัตรเครดิตและการเบิกถอนเงินสด | ผู้มีรายได้และต้องการวงเงินสำรองระยะสั้น โดยสามารถชำระคืนได้ตามกำหนด | ไม่ต้องใช้ทรัพย์สินเป็นหลักประกัน | ดอกเบี้ยและค่าใช้จ่ายเกี่ยวกับบัตรเครดิตรวมกัน ไม่เกิน 16% ต่อปี และอาจมีค่าธรรมเนียมเบิกถอนเงินสด | ดอกเบี้ยเงินสดเริ่มตั้งแต่วันเบิก และอาจเกิดหนี้หมุนเวียนหากชำระเพียงยอดขั้นต่ำ |
| 3 สินเชื่อทะเบียนรถ | ผู้มีรถยนต์หรือรถจักรยานยนต์ และยังต้องการใช้รถในชีวิตประจำวัน | ใช้ทะเบียนรถเป็นประกันตามเงื่อนไขของผู้ให้บริการ | ดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกัน ไม่เกิน 24% ต่อปีแบบลดต้นลดดอก | หากผิดนัด ผู้ให้บริการอาจดำเนินการกับรถตามสิทธิในสัญญา |
| 4 สินเชื่อนาโนไฟแนนซ์ | พ่อค้าแม่ค้า ฟรีแลนซ์ ผู้ประกอบอาชีพอิสระ หรือธุรกิจรายย่อยที่ต้องการเงินทุนหมุนเวียน | โดยทั่วไปไม่ต้องใช้ทรัพย์สินเป็นหลักประกัน | ดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกัน ไม่เกิน 33% ต่อปีแบบลดต้นลดดอก | ต้นทุนค่อนข้างสูง และควรใช้เงินตามวัตถุประสงค์ ด้านการประกอบอาชีพ |
| 5 พิโกไฟแนนซ์และพิโกพลัส | ผู้ต้องการวงเงินไม่สูง มีรายได้ไม่แน่นอน หรือเข้าถึงสินเชื่อจากธนาคารได้ยาก | มีทั้งแบบมีและไม่มีหลักประกัน ขึ้นอยู่กับประเภทบริการ | วงเงินและอัตราขึ้นอยู่กับประเภทใบอนุญาต โดยพิโกไฟแนนซ์มีค่าใช้จ่ายรวม ไม่เกิน 36% ต่อปีแบบลดต้นลดดอก | ต้องตรวจชื่อบริษัท ประเภทใบอนุญาต จังหวัด และสถานะเปิดดำเนินงาน |
| 6 การจำนำกับโรงรับจำนำ | ผู้มีทรัพย์สินและต้องการเงินระยะสั้น โดยไม่ต้องการผ่านการตรวจเครดิตแบบสินเชื่อทั่วไป | ต้องส่งมอบทรัพย์ให้โรงรับจำนำเก็บรักษา | เงินต้นไม่เกิน 2,000 บาท คิดดอกเบี้ยไม่เกิน 2% ต่อเดือน ส่วนที่เกิน 2,000 บาท คิดได้ไม่เกิน 1.25% ต่อเดือน | ทรัพย์อาจหลุดจำนำ หากไม่ชำระดอกเบี้ย หรือไถ่ถอนภายในกำหนด |
| 7 การขายฝากสินทรัพย์ Luxury กระเป๋า นาฬิกา จิวเวลรี | ผู้มีสินทรัพย์ Luxury ของแท้ ต้องการเงินก้อน และยังต้องการรักษาสิทธิในการไถ่ทรัพย์คืน | กรรมสิทธิ์ในทรัพย์โอนไปยังผู้ซื้อฝากตั้งแต่ทำสัญญา | พิจารณาจากราคาขายฝาก เงินที่ได้รับจริง สินไถ่ ค่าเก็บรักษา ระยะเวลา และค่าใช้จ่ายทั้งหมดตามสัญญา | หากไม่ไถ่ภายในกำหนด ผู้ขายฝากอาจสูญเสียสิทธิในทรัพย์ |
หมายเหตุ: อัตราที่แสดงเป็นเพดานหรือกรอบทั่วไปของแต่ละผลิตภัณฑ์ ไม่ได้หมายความว่าผู้สมัครทุกคนจะได้รับอัตราเดียวกัน ควรตรวจสอบประกาศ เงื่อนไข และสัญญาฉบับปัจจุบัน ของผู้ให้บริการก่อนตัดสินใจ
อัตราที่ระบุเป็นเพดานหรือกรอบทั่วไปของแต่ละผลิตภัณฑ์ ไม่ได้หมายความว่าผู้สมัครทุกคนจะได้รับอัตราเดียวกัน ต้องตรวจเอกสารเปิดเผยข้อมูลและสัญญาของผู้ให้บริการแต่ละรายอีกครั้ง
1. สินเชื่อถูกกฎหมาย สินเชื่อส่วนบุคคลภายใต้การกำกับ
สินเชื่อส่วนบุคคลเป็นเงินกู้หรือวงเงินที่ผู้ให้บริการพิจารณาจากรายได้ ความสามารถในการชำระหนี้ ประวัติเครดิต และเกณฑ์ภายในของแต่ละบริษัท โดยทั่วไปไม่ต้องใช้ทรัพย์สินเป็นหลักประกัน
ผู้ให้บริการคือ ธนาคารพาณิชย์ สถาบันการเงิน และบริษัท Non-Bank ที่ได้รับอนุญาต มี หน่วยงานกำกับคือ ธนาคารแห่งประเทศไทย เหมาะกับ ผู้มีรายได้ประจำหรือมีหลักฐานรายได้ และต้องการเงินก้อนสำหรับค่าใช้จ่ายส่วนตัว
มีอัตราและค่าใช้จ่าย โดยสินเชื่อส่วนบุคคลภายใต้การกำกับสามารถคิดดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันได้ไม่เกิน 25% ต่อปีแบบลดต้นลดดอก แต่ผลิตภัณฑ์ของสถาบันการเงินแต่ละแห่งอาจมีรายละเอียดแตกต่างกัน จึงต้องตรวจสอบเอกสารของผู้ให้บริการก่อนสมัคร
ข้อดีคือ ไม่ต้องส่งมอบทรัพย์เป็นหลักประกัน มีระยะเวลาผ่อนและค่างวดค่อนข้างชัดเจน ส่วน ข้อควรระวังคือ การอนุมัติขึ้นอยู่กับรายได้และประวัติเครดิต หากผิดนัดอาจเกิดค่าติดตามหนี้ กระทบเครดิต และนำไปสู่การดำเนินคดี
2. สินเชื่อถูกกฎหมาย บัตรเครดิตและการเบิกถอนเงินสด
บัตรเครดิตเป็นวงเงินสำหรับชำระค่าสินค้าและบริการแทนเงินสด รวมถึงสามารถใช้เบิกถอนเงินสดล่วงหน้าได้ภายในวงเงินที่กำหนด แต่การเบิกเงินสดจะแตกต่างจากการซื้อสินค้า เพราะดอกเบี้ยมักเริ่มคำนวณตั้งแต่วันที่ทำรายการ
ผู้ให้บริการคือ ธนาคารพาณิชย์และบริษัท Non-Bank ที่ได้รับอนุญาต มี หน่วยงานกำกับคือ ธนาคารแห่งประเทศไทย เหมาะกับ ผู้มีรายได้และต้องการวงเงินสำรองสำหรับค่าใช้จ่ายระยะสั้น รวมถึงมั่นใจว่าสามารถชำระคืนได้ตามกำหนด
มีอัตราและค่าใช้จ่าย โดยดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมเกี่ยวกับการใช้บัตรเครดิตรวมกันต้องไม่เกิน 16% ต่อปี ส่วนการเบิกถอนเงินสดอาจมีค่าธรรมเนียมเพิ่มเติมตามเกณฑ์ของผู้ออกบัตร และดอกเบี้ยจะเริ่มคำนวณตั้งแต่วันที่เบิกเงิน
ข้อดีคือ เข้าถึงวงเงินได้สะดวก ไม่ต้องสมัครสินเชื่อใหม่ทุกครั้ง และสามารถใช้เป็นวงเงินสำรองในกรณีฉุกเฉิน ส่วน ข้อควรระวังคือ การชำระเพียงยอดขั้นต่ำจะทำให้ใช้เวลาปิดหนี้นานและเสียดอกเบี้ยรวมสูงขึ้น จึงไม่ควรเบิกเงินสดจากบัตรเพื่อหมุนชำระหนี้เดิมอย่างต่อเนื่อง
3. สินเชื่อถูกกฎหมาย สินเชื่อที่มีทะเบียนรถเป็นประกัน
สินเชื่อที่มีทะเบียนรถเป็นประกันเป็นทางเลือกสำหรับผู้ที่มีรถและต้องการเงินก้อน โดยนำทะเบียนรถมาใช้ประกอบการขอสินเชื่อ ทั้งนี้ เงื่อนไขเรื่องชื่อผู้ครอบครอง อายุรถ การถือครองเล่มทะเบียน และการประเมินวงเงินจะแตกต่างกันในแต่ละบริษัท
ผู้ให้บริการคือ ธนาคาร สถาบันการเงิน และบริษัท Non-Bank ที่ได้รับอนุญาต มี หน่วยงานกำกับคือ ธนาคารแห่งประเทศไทย สำหรับผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับประเภทที่มีทะเบียนรถเป็นประกัน เหมาะกับ ผู้ที่มีรถยนต์หรือรถจักรยานยนต์ และยังต้องการใช้รถในชีวิตประจำวัน
มีอัตราและค่าใช้จ่าย โดยสินเชื่อทะเบียนรถภายใต้การกำกับสามารถคิดดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันได้ไม่เกิน 24% ต่อปีแบบลดต้นลดดอก ส่วนวงเงินและอัตราที่ได้รับจริงขึ้นอยู่กับมูลค่ารถ รายได้ ประวัติเครดิต และเกณฑ์ของผู้ให้บริการ
ข้อดีคือ ผู้กู้อาจยังใช้รถได้ตามปกติ และสามารถขอวงเงินโดยพิจารณาจากมูลค่าของรถร่วมกับความสามารถในการชำระหนี้ ส่วน ข้อควรระวังคือ หากผิดนัด ผู้ให้บริการอาจดำเนินการกับรถตามสิทธิที่ระบุไว้ในสัญญา จึงต้องตรวจสอบเงินที่ได้รับสุทธิ ค่างวด ยอดชำระรวม และเงื่อนไขการปิดบัญชีก่อนกำหนดให้ละเอียด
4. สินเชื่อถูกกฎหมาย สินเชื่อนาโนไฟแนนซ์
นาโนไฟแนนซ์เป็นสินเชื่อรายย่อยเพื่อการประกอบอาชีพ ช่วยให้ผู้ประกอบอาชีพรายย่อยหรือผู้มีรายได้ไม่แน่นอนสามารถเข้าถึงเงินทุนในระบบได้ โดยไม่จำเป็นต้องมีสลิปเงินเดือนเหมือนสินเชื่อบางประเภท
ผู้ให้บริการคือ บริษัทที่ได้รับอนุญาตให้ประกอบธุรกิจสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ มี หน่วยงานกำกับคือ ธนาคารแห่งประเทศไทย เหมาะกับ พ่อค้าแม่ค้า ฟรีแลนซ์ ผู้ประกอบอาชีพอิสระ หรือผู้ประกอบธุรกิจรายย่อยที่ต้องการเงินทุนหมุนเวียนเพื่อประกอบอาชีพ
มีอัตราและค่าใช้จ่าย โดยผู้ให้บริการสามารถคิดดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันได้ไม่เกิน 33% ต่อปีแบบลดต้นลดดอก ทั้งนี้ วัตถุประสงค์ของการใช้เงินควรเกี่ยวข้องกับการประกอบอาชีพตามหลักเกณฑ์ของผลิตภัณฑ์
ข้อดีคือ เปิดโอกาสให้ผู้ไม่มีรายได้ประจำหรือไม่มีสลิปเงินเดือนเข้าถึงแหล่งเงินทุนในระบบ ส่วน ข้อควรระวังคือ ต้นทุนอาจสูงกว่าสินเชื่อธนาคารบางประเภท ผู้สมัครจึงควรคำนวณว่ารายได้หรือกำไรจากอาชีพเพียงพอต่อการชำระค่างวดตลอดสัญญาหรือไม่
5. สินเชื่อถูกกฎหมาย สินเชื่อพิโกไฟแนนซ์และพิโกพลัส
พิโกไฟแนนซ์เป็นสินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับของกระทรวงการคลัง มีวัตถุประสงค์เพื่อเพิ่มช่องทางเข้าถึงเงินทุนในระบบและลดการพึ่งพาหนี้นอกระบบ โดยผู้ให้บริการต้องได้รับอนุญาตก่อนประกอบธุรกิจ
ผู้ให้บริการคือ บริษัทจำกัดหรือห้างหุ้นส่วนจำกัดที่ได้รับอนุญาตให้ประกอบธุรกิจพิโกไฟแนนซ์หรือพิโกพลัส มี หน่วยงานกำกับคือ กระทรวงการคลัง โดยสำนักงานเศรษฐกิจการคลัง เหมาะกับ ผู้ที่ต้องการวงเงินไม่สูง มีรายได้ไม่แน่นอน หรือเข้าถึงสินเชื่อจากธนาคารได้ยาก
มีอัตราและค่าใช้จ่าย แตกต่างกันตามประเภทของใบอนุญาต วงเงิน และการมีหลักประกัน โดยพิโกไฟแนนซ์สามารถคิดดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันได้สูงสุดไม่เกิน 36% ต่อปีแบบลดต้นลดดอก ผู้สมัครจึงควรตรวจสอบเงื่อนไขล่าสุดของผู้ให้บริการผ่าน ระบบข้อมูลสินเชื่อพิโกไฟแนนซ์
ข้อดีคือ เป็นช่องทางเงินทุนในระบบสำหรับผู้ที่อาจไม่ผ่านเกณฑ์ของธนาคาร และสามารถตรวจสอบรายชื่อผู้ได้รับอนุญาตได้จากฐานข้อมูลทางการ ส่วน ข้อควรระวังคือ ใบอนุญาตมีเงื่อนไขด้านประเภทกิจการและพื้นที่ดำเนินงาน จึงต้องตรวจสอบชื่อบริษัท จังหวัด ประเภทใบอนุญาต และสถานะเปิดดำเนินการให้ตรงกับผู้ที่ติดต่อมา
6. การจำนำทรัพย์กับโรงรับจำนำที่ได้รับอนุญาต
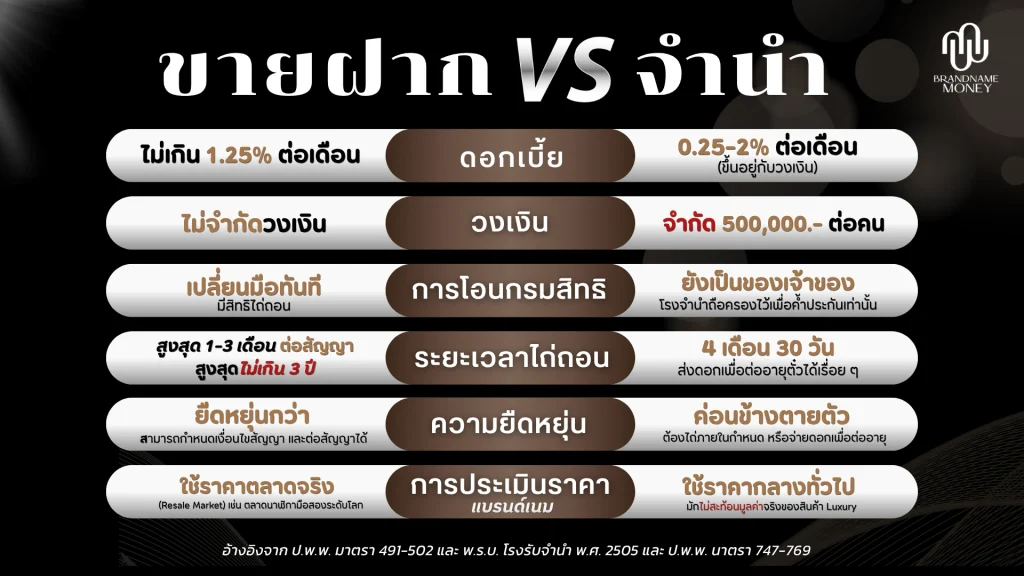
การจำนำเป็นการนำสังหาริมทรัพย์ส่งมอบให้โรงรับจำนำเพื่อเป็นประกันการรับเงิน โดยกรรมสิทธิ์ในทรัพย์ยังเป็นของผู้จำนำ แต่โรงรับจำนำมีสิทธิยึดถือทรัพย์ไว้จนกว่าจะได้รับการไถ่ถอนตามเงื่อนไข การจำนำจึงไม่ใช่สินเชื่อส่วนบุคคลภายใต้การกำกับของธนาคารแห่งประเทศไทย
ผู้ให้บริการคือ สถานธนานุบาลขององค์กรปกครองส่วนท้องถิ่น สถานธนานุเคราะห์ และโรงรับจำนำเอกชนที่มีใบอนุญาต มี หน่วยงานกำกับคือ กระทรวงมหาดไทย โดยกรมการปกครองและเจ้าหน้าที่ในพื้นที่ตามอำนาจหน้าที่ เหมาะกับ ผู้ที่มีทรัพย์สินซึ่งสามารถประเมินราคาและเก็บรักษาได้ และต้องการเงินระยะสั้นโดยไม่ต้องผ่านการตรวจเครดิตในรูปแบบเดียวกับสินเชื่อไม่มีหลักประกัน
มีอัตราและค่าใช้จ่าย ตามกรอบกฎหมายโรงรับจำนำ โดยเงินต้นไม่เกิน 2,000 บาทคิดดอกเบี้ยได้ไม่เกิน 2% ต่อเดือน ส่วนเงินต้นที่เกิน 2,000 บาทคิดดอกเบี้ยได้ไม่เกิน 1.25% ต่อเดือน ทั้งนี้ สถานธนานุบาลหรือโรงรับจำนำของรัฐอาจประกาศใช้อัตราที่ต่ำกว่าในบางช่วง
ข้อดีคือ ขั้นตอนไม่ซับซ้อน ไม่ต้องมีผู้ค้ำประกัน และการพิจารณาวงเงินเน้นมูลค่าของทรัพย์มากกว่าประวัติเครดิต ส่วน ข้อควรระวังคือ ต้องเก็บตั๋วจำนำไว้ให้ปลอดภัย ตรวจรายละเอียดทรัพย์ให้ถูกต้อง และชำระดอกเบี้ยหรือไถ่ถอนภายในกำหนด มิฉะนั้นทรัพย์อาจหลุดจำนำตามเงื่อนไขของกฎหมาย
7. การขายฝากสินทรัพย์ Luxury
การขายฝากสินทรัพย์ Luxury เป็นทางเลือกสำหรับผู้ที่มีกระเป๋าแบรนด์เนม นาฬิกาหรู หรือจิวเวลรี่ และต้องการเปลี่ยนมูลค่าของทรัพย์ให้เป็นสภาพคล่อง โดยยังมีสิทธิไถ่ทรัพย์คืนภายในกำหนด อย่างไรก็ตาม การขายฝากไม่ใช่สินเชื่อและไม่ใช่การจำนำ เพราะกรรมสิทธิ์ในทรัพย์จะโอนไปยังผู้ซื้อฝากตั้งแต่วันที่ทำสัญญา
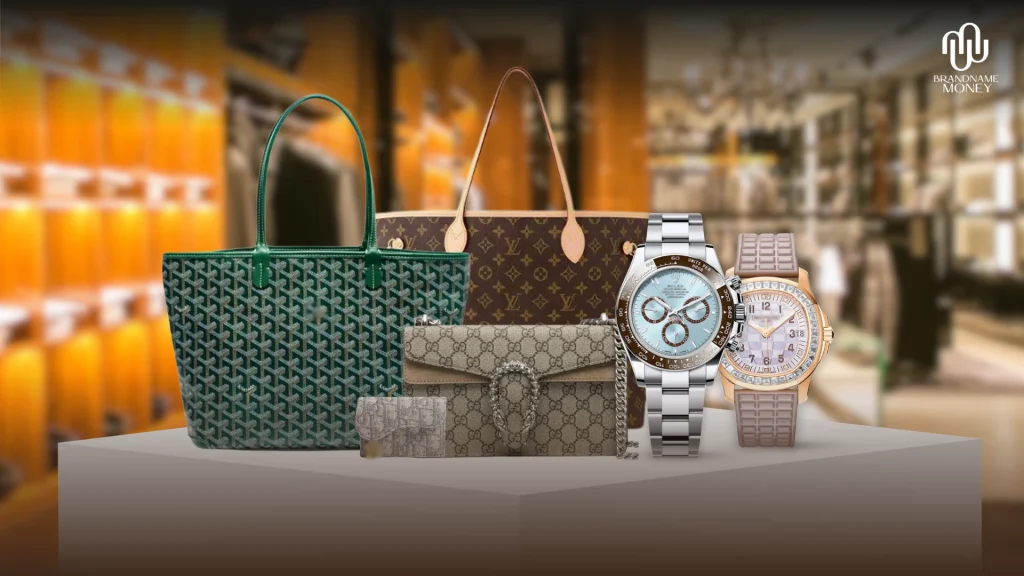
ผู้ให้บริการคือ บริษัทหรือร้านค้าที่ประกอบธุรกิจรับซื้อฝากสินทรัพย์ตามสัญญาซื้อขาย มี กฎหมายกำกับคือ ประมวลกฎหมายแพ่งและพาณิชย์ว่าด้วยการขายฝาก มาตรา 491–502 เหมาะกับ ผู้ที่มีสินทรัพย์ Luxury ของแท้ ต้องการเงินก้อน และยังต้องการรักษาสิทธิในการไถ่ทรัพย์คืนภายในระยะเวลาที่ตกลงกัน
มีอัตราและค่าใช้จ่าย ตามรายละเอียดในสัญญาขายฝาก เนื่องจากไม่ใช่สินเชื่อภายใต้การกำกับของธนาคารแห่งประเทศไทย จึงไม่ควรนำเพดานดอกเบี้ยของสินเชื่อส่วนบุคคลมาใช้สรุปแทน ผู้ใช้บริการต้องตรวจสอบราคาขายฝาก เงินที่ได้รับจริง สินไถ่ วันครบกำหนด ค่าเก็บรักษา เงื่อนไขการต่อระยะเวลา และค่าใช้จ่ายทั้งหมด
ข้อดีคือ การประเมินพิจารณาจากมูลค่าของทรัพย์มากกว่าประวัติเครดิต และช่วยเปลี่ยนสินทรัพย์ที่ถือครองให้เป็นเงินก้อนโดยยังมีสิทธิไถ่คืน ส่วน ข้อควรระวังคือ หากไม่ใช้สิทธิไถ่ภายในกำหนด ผู้ขายฝากอาจสูญเสียสิทธิในทรัพย์ จึงต้องอ่านรายละเอียดในสัญญาอย่างรอบคอบก่อนลงนาม
บริการขายฝากกระเป๋าแบรนด์เนม
บริการขายฝากกระเป๋าแบรนด์เนมเหมาะกับผู้ที่มีกระเป๋าของแท้จากแบรนด์ที่มีตลาดรองและต้องการเงินก้อน โดยยังไม่ต้องการขายกระเป๋าขาดทันที เช่น Hermès, Chanel, Louis Vuitton, Dior, Goyard, Gucci และ Celine รวมถึงแบรนด์อื่นตามเกณฑ์ของผู้ให้บริการ
ราคาขายฝากจะพิจารณาจากแบรนด์ รุ่น ขนาด สี วัสดุ ปีผลิต ความนิยม สภาพโดยรวม และอุปกรณ์ที่มี เช่น กล่อง ถุงผ้า ใบเสร็จ หรือใบรับรองความแท้ กระเป๋ารุ่นยอดนิยม สภาพดี และมีอุปกรณ์ครบ มักมีโอกาสได้รับราคาประเมินที่ดีกว่า
ก่อนทำสัญญาควรตรวจสอบราคาขายฝาก เงินที่ได้รับจริง สินไถ่ วันครบกำหนด เงื่อนไขการต่อสัญญา วิธีเก็บรักษากระเป๋า และความรับผิดชอบกรณีกระเป๋าเกิดความเสียหายระหว่างอยู่กับผู้ซื้อฝาก

บริการขายฝากจิวเวลรี่
บริการขายฝากจิวเวลรี่เหมาะกับผู้ที่มีเครื่องประดับของแท้จากแบรนด์ Luxury เช่น Cartier, Bvlgari, Tiffany & Co. และ Van Cleef & Arpels รวมถึงแบรนด์อื่นที่ผู้ให้บริการรับพิจารณา
ราคาขายฝากจะประเมินจากแบรนด์ คอลเลกชัน รุ่น วัสดุ น้ำหนักโลหะมีค่า ประเภทและคุณภาพของอัญมณี สภาพ ความนิยมในตลาดรอง และอุปกรณ์ประกอบ เช่น กล่อง ใบเสร็จ หรือ Certificate จิวเวลรี่ที่สามารถยืนยันที่มาและมีเอกสารครบจะช่วยให้ตรวจสอบและประเมินราคาได้ชัดเจนขึ้น
ก่อนทำสัญญาควรตรวจสอบรายละเอียดของจิวเวลรี่ น้ำหนัก วัสดุ อัญมณี ตำหนิ สภาพก่อนส่งมอบ ราคาขายฝาก สินไถ่ วันครบกำหนด และความรับผิดชอบกรณีทรัพย์สูญหายหรือเสียหายให้ตรงกับข้อมูลในสัญญา
บริการขายฝากนาฬิกาหรู
บริการขายฝากนาฬิกาหรูเหมาะกับผู้ที่มีนาฬิกาของแท้จากแบรนด์ที่มีสภาพคล่องในตลาดรอง เช่น Rolex, Patek Philippe, Audemars Piguet, Richard Mille, Omega, Cartier และแบรนด์อื่นตามเกณฑ์ของผู้ให้บริการ
ราคาขายฝากจะพิจารณาจากแบรนด์ รุ่น Ref. Number วัสดุตัวเรือน ปีผลิต สภาพ กลไก ความนิยม ราคาซื้อขายในตลาดรอง ประวัติการซ่อม รวมถึงความครบของกล่อง ใบรับประกัน ข้อสาย และอุปกรณ์ประกอบ นาฬิการุ่นยอดนิยม สภาพเดิม และมีอุปกรณ์ครบมักประเมินราคาได้ง่ายกว่ารุ่นที่มีตลาดซื้อขายจำกัด
ก่อนทำสัญญาควรตรวจสอบรายละเอียดและสภาพนาฬิกาที่บันทึกไว้ เลขตัวเรือน อุปกรณ์ที่ส่งมอบ ราคาขายฝาก สินไถ่ วันครบกำหนด เงื่อนไขการต่อสัญญา และวิธีเก็บรักษานาฬิกาให้ครบถ้วน

สำหรับผู้ที่มีสินทรัพย์ Luxury และยังไม่ต้องการขายขาด Brandname Money ให้บริการประเมินและรับขายฝากสินทรัพย์ตามแบรนด์และรุ่นที่บริษัทกำหนด ได้แก่ กระเป๋าแบรนด์เนม นาฬิกาหรู และจิวเวลรี่
เบื้องต้นสามารถส่งข้อมูลกระเป๋า นาฬิกา จิวเวอรี่ เพื่อนัดหมายตรวจสอบสินค้า ประเมินราคา แจ้งเงื่อนไข ทำสัญญา และชำระเงินเมื่อดำเนินการครบถ้วน โดยราคา ระยะเวลา สิทธิในการต่อสัญญา และการรับพิจารณาทรัพย์ ขึ้นอยู่กับผลประเมินและเงื่อนไขของบริษัท
โดยก่อนทำสัญญา สามารถตรวจสอบข้อมูลรายละเอียดและสภาพทรัพย์ก่อนส่งมอบ ราคาขายฝากและจำนวนเงินที่ได้รับจริง สินไถ่หรือยอดรวมสำหรับไถ่คืน วันเริ่มต้นและวันครบกำหนด เงื่อนไขการต่อระยะเวลา ค่าใช้จ่ายทั้งหมด วิธีเก็บรักษาทรัพย์ ความรับผิดกรณีทรัพย์เสียหาย ผลทางกฎหมายเมื่อไม่ไถ่ภายในกำหนดกับทาง Brandname Money ได้ครับ
สรุป เลือกแหล่งเงินให้ถูกต้องก่อนตัดสินใจ
การหาเงินด่วนอย่างปลอดภัยไม่ได้หมายถึงการเลือกช่องทางที่อนุมัติเร็วที่สุด แต่ต้องเริ่มจากการตรวจสอบว่าผู้ให้บริการมีสถานะถูกต้องหรือไม่ ธุรกรรมที่กำลังทำเป็นสินเชื่อ จำนำ หรือขายฝาก และมีต้นทุนรวมเท่าไร
- เริ่มจากวัตถุประสงค์ของการใช้เงิน หากเป็นค่าใช้จ่ายส่วนตัว สินเชื่อส่วนบุคคลอาจตรงวัตถุประสงค์กว่า หากเป็นทุนประกอบอาชีพอาจพิจารณานาโนไฟแนนซ์ ส่วนผู้มีรถ ทองคำ หรือสินทรัพย์ Luxury ควรเปรียบเทียบต้นทุนและความเสี่ยงระหว่างสินเชื่อทะเบียนรถ การจำนำ และการขายฝาก
- ขอเงินเฉพาะจำนวนที่จำเป็น ไม่ควรกู้เต็มวงเงินเพียงเพราะได้รับอนุมัติ วงเงินสูงขึ้นหมายถึงภาระเงินต้นและต้นทุนรวมที่เพิ่มขึ้น ควรแยกค่าใช้จ่ายจำเป็นออกจากค่าใช้จ่ายที่เลื่อนได้
- เปรียบเทียบต้นทุนรวม สำหรับสินเชื่อ ควรเปรียบเทียบเงินที่ได้รับสุทธิ อัตราดอกเบี้ยที่แท้จริง ค่าใช้จ่ายแรกเข้า ค่างวด และยอดชำระรวมทั้งสัญญา สำหรับขายฝาก ต้องเปรียบเทียบเงินที่ได้รับกับสินไถ่ ค่าใช้จ่ายทั้งหมด และมูลค่าตลาดของทรัพย์ด้วย
- ประเมินความสามารถในการชำระคืน หลังหักค่าใช้จ่ายจำเป็นแล้ว ต้องมีเงินเพียงพอสำหรับค่างวดหรือยอดไถ่คืน หากรายได้ไม่แน่นอน ควรเผื่อเดือนที่รายได้ลดลงและค่าใช้จ่ายฉุกเฉิน
- พิจารณาความเสี่ยงต่อทรัพย์ สินเชื่อไม่มีหลักประกันอาจกระทบเครดิตหากผิดนัด ส่วนการจำนำและขายฝากมีความเสี่ยงต่อการสูญเสียทรัพย์ หากเป็นของที่มีคุณค่าทางจิตใจหรือหาทดแทนไม่ได้ ควรพิจารณาเป็นพิเศษ
ผู้ที่ไม่มีหลักประกันอาจพิจารณาสินเชื่อส่วนบุคคล บัตรเครดิต นาโนไฟแนนซ์ หรือพิโกไฟแนนซ์ตามวัตถุประสงค์และคุณสมบัติ ผู้ที่มีรถหรือทรัพย์สินอาจเปรียบเทียบสินเชื่อทะเบียนรถกับการจำนำ ส่วนผู้มีกระเป๋าแบรนด์เนม นาฬิกาหรู หรือจิวเวลรี่ อาจพิจารณาการขายฝากเป็นทางเลือกด้านสภาพคล่อง แต่ต้องเข้าใจว่ากรรมสิทธิ์ในทรัพย์โอนไปยังผู้ซื้อฝากตั้งแต่ทำสัญญา
ไม่ว่าจะเลือกช่องทางใด ควรตรวจสอบผู้ให้บริการ อ่านสัญญาทุกหน้า ขอสำเนาเอกสาร และคำนวณต้นทุนตลอดสัญญาก่อนลงนามครับ
นอกจากนั้นควรตรวจสอบผู้ให้บริการสินเชื่อถูกกฎหมาย โดยสามารถตรวจสอบได้ตามช่องทางดังนี้
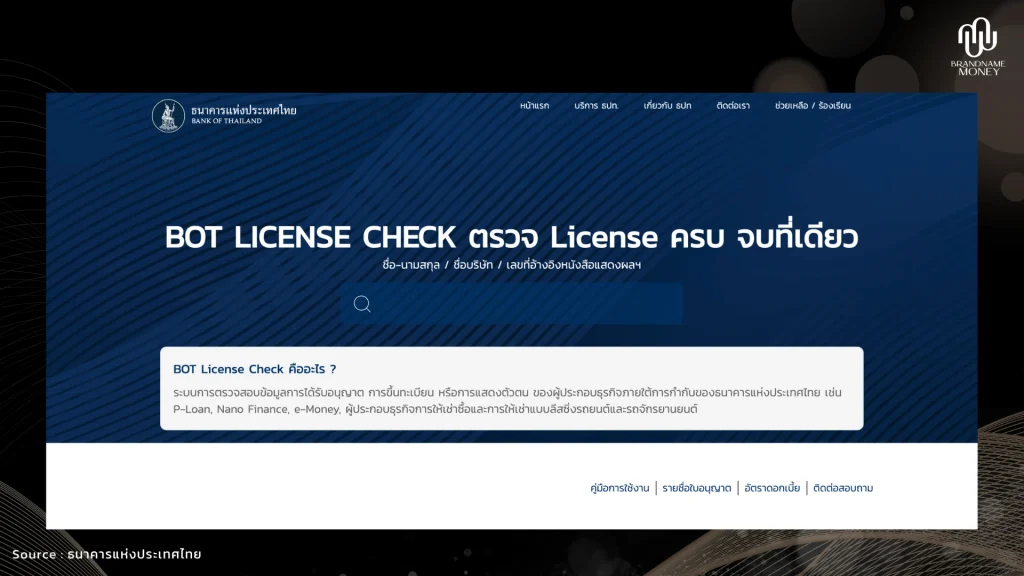
- ตรวจสอบผ่าน BOT License Check ให้นำ ชื่อบริษัทตามกฎหมาย ไม่ใช่เพียงชื่อแอปหรือชื่อเพจ ไปค้นหาใน BOT License Check เพื่อตรวจสอบใบอนุญาตหรือการขึ้นทะเบียนของผู้ประกอบธุรกิจภายใต้การกำกับของ ธปท.
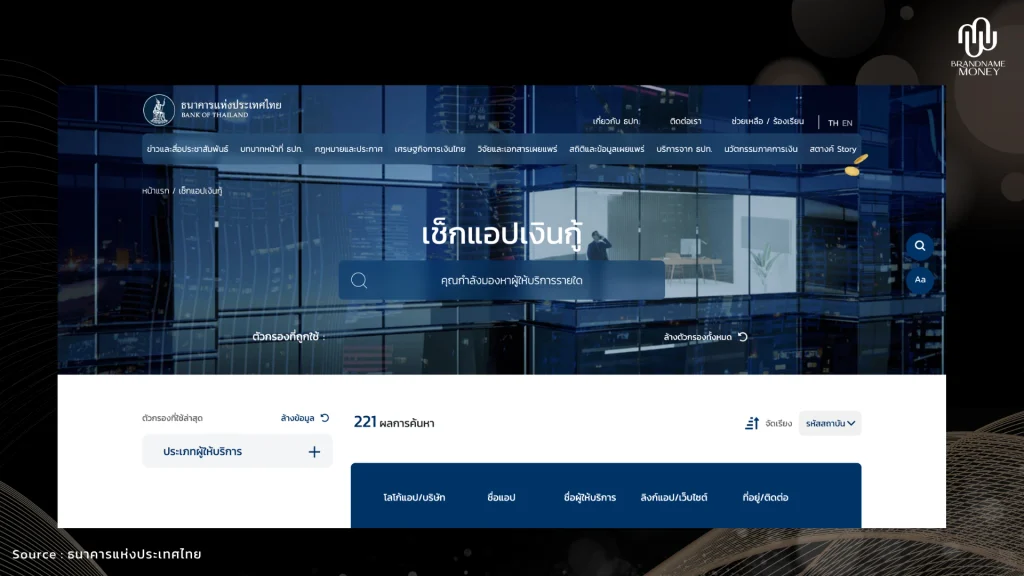
- ตรวจหน้าเช็กแอปเงินกู้ของ ธปท. หน้า เช็กแอปเงินกู้ ของธนาคารแห่งประเทศไทยรวบรวมช่องทางตรวจสอบผู้ให้บริการและเตือนภัยเกี่ยวกับแอปเงินกู้ปลอม
- ตรวจพิโกไฟแนนซ์กับสำนักงานเศรษฐกิจการคลัง ต้องตรวจชื่อบริษัท ประเภทใบอนุญาต จังหวัด และสถานะเปิดดำเนินการจาก ระบบข้อมูลสินเชื่อพิโกไฟแนนซ์
- ตรวจโรงรับจำนำ เลือกสถานธนานุบาล สถานธนานุเคราะห์ หรือโรงรับจำนำที่แสดงใบอนุญาตและป้ายอัตราดอกเบี้ย พร้อมออกตั๋วจำนำที่ระบุรายละเอียดทรัพย์ครบถ้วน
- ตรวจนิติบุคคลและสัญญาขายฝาก การขายฝากไม่ได้ตรวจผ่าน BOT License Check ในฐานะสินเชื่อ ผู้ใช้บริการควรตรวจชื่อนิติบุคคล เลขทะเบียนบริษัท ที่ตั้ง ผู้มีอำนาจลงนาม บัญชีรับชำระ และรายละเอียดในสัญญา หากทรัพย์มีมูลค่าสูงหรือเงื่อนไขไม่ชัดเจน ควรให้ผู้เชี่ยวชาญด้านกฎหมายตรวจสอบก่อนลงนาม
และควรหยุดทำรายการทันที หากพบพฤติกรรมไม่เปิดเผยชื่อบริษัท เลขทะเบียน หรือที่ตั้งที่ตรวจสอบได้, ค้นชื่อบริษัทไม่พบในฐานข้อมูลของหน่วยงานกำกับ, เรียกเก็บค่าปลดล็อกวงเงิน ค่าประกัน หรือเงินมัดจำก่อนโอนเงินกู้, ให้โอนเงินเข้าบัญชีบุคคลที่ไม่ตรงกับชื่อคู่สัญญา, ไม่ให้สัญญา ตารางชำระหนี้ หรือรายละเอียดค่าใช้จ่าย
ขอเข้าถึงรายชื่อผู้ติดต่อ รูปภาพ หรือข้อมูลในโทรศัพท์เกินความจำเป็น, ข่มขู่ ประจาน หรือนำข้อมูลส่วนตัวไปใช้ผิดวัตถุประสงค์, เร่งให้ตัดสินใจโดยไม่เปิดโอกาสให้อ่านเอกสาร และมีการเสนอวงเงินสูงผิดปกติโดยไม่ตรวจความสามารถในการชำระหนี้
คำถามที่พบบ่อยเกี่ยวกับสินเชื่อถูกกฎหมาย
ตรวจชื่อบริษัทใน BOT License Check และหน้าเช็กแอปเงินกู้ของ ธปท. หากเป็นพิโกไฟแนนซ์ ให้ตรวจในระบบของสำนักงานเศรษฐกิจการคลัง ต้องตรวจให้ตรงทั้งชื่อบริษัท ประเภทใบอนุญาต เว็บไซต์ และช่องทางติดต่อ
ไม่มีเพดานเดียวสำหรับทุกประเภท ตัวอย่างกรอบทั่วไป ได้แก่ บัตรเครดิตไม่เกิน 16% ต่อปี สินเชื่อส่วนบุคคลไม่เกิน 25% ต่อปี สินเชื่อทะเบียนรถภายใต้การกำกับไม่เกิน 24% ต่อปี และนาโนไฟแนนซ์ไม่เกิน 33% ต่อปี
เพดานเหล่านี้ใช้กับผลิตภัณฑ์แต่ละประเภท ไม่สามารถนำไปใช้เหมารวมกับการจำนำหรือขายฝากได้ ส่วนการกู้ยืมทั่วไปที่ไม่ได้อยู่ภายใต้กฎหมายเฉพาะ มีหลักตามประมวลกฎหมายแพ่งและพาณิชย์ว่าห้ามเรียกดอกเบี้ยเกิน 15% ต่อปี
ไม่ควรพิจารณาจากชื่อแอปเพียงอย่างเดียว ควรใช้แอปของธนาคารหรือบริษัทที่ตรวจพบใบอนุญาตในฐานข้อมูลทางการ และดาวน์โหลดผ่านเว็บไซต์บริษัทหรือ App Store อย่างเป็นทางการ
สินเชื่อเป็นการกู้เงินและเกิดภาระชำระหนี้ ส่วนขายฝากเป็นสัญญาซื้อขายที่กรรมสิทธิ์ในทรัพย์โอนไปยังผู้ซื้อฝาก โดยผู้ขายฝากมีสิทธิไถ่คืนภายในกำหนด
สามารถขายขาดหรือทำขายฝากกับผู้ให้บริการที่รับประเมินกระเป๋าแบรนด์เนม ราคาขึ้นอยู่กับความแท้ แบรนด์ รุ่น สภาพ อุปกรณ์ และราคาตลาดรอง หากเลือกขายฝาก ต้องตรวจราคาขายฝาก สินไถ่ ค่าใช้จ่าย วันครบกำหนด และผลกรณีไม่ไถ่คืน
อาจพิจารณาจำนำกับโรงรับจำนำที่รับทรัพย์ประเภทนี้ หรือขายฝากกับผู้ให้บริการเฉพาะทาง โดยการจำนำและขายฝากมีผลทางกฎหมายต่างกัน จึงต้องอ่านประเภทสัญญาก่อนส่งมอบทรัพย์
ตรวจชื่อคู่สัญญา ประเภทธุรกรรม เงินที่ได้รับจริง ดอกเบี้ยหรือสินไถ่ ค่าใช้จ่ายทั้งหมด วันครบกำหนด เงื่อนไขผิดนัด การต่อสัญญา วิธีเก็บรักษาทรัพย์ และกระบวนการร้องเรียน หากข้อความในสัญญาไม่ตรงกับที่ตกลง ไม่ควรลงนามจนกว่าจะได้รับการแก้ไข
สนใจติดต่อสอบถามหรือ ให้เราประเมินราคาขายฝากเบื้องต้นได้ที่
- Facebook: Brandname Money Co.,Ltd
- Line: @brandnamemoney
- Instagram: brandnamemoney
- TikTok: brandnamemoney
- โทร: 085-910-1010
- E-Mail: support@brandnamemoney.com
เพราะสินทรัพย์ที่มีมูลค่า ควรได้รับข้อมูลที่มีมาตรฐานเช่นกัน และการตัดสินใจทางการเงินที่ดี เริ่มต้นจากความเข้าใจที่ถูกต้องเสมอครับ
*การรับพิจารณาสินค้า ราคาประเมิน การอนุมัติ และเงื่อนไขบริการเป็นไปตามหลักเกณฑ์ที่บริษัทกำหนด
ข้อมูลตรวจสอบ ณ วันที่ 19 กันยายน 2569 บทความนี้มีวัตถุประสงค์เพื่อให้ความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือคำแนะนำทางการเงินเฉพาะบุคคล อัตรา เงื่อนไข และเกณฑ์อนุมัติอาจเปลี่ยนแปลงได้ ควรตรวจสอบประกาศและเอกสารของหน่วยงานกำกับหรือผู้ให้บริการอีกครั้งก่อนทำสัญญา